Bagaimana cara beli rumah lelang bank yang aman?
Beli rumah lelang bank secara resmi dilakukan lewat lelang.go.id: buat akun, setor uang jaminan (maksimal 50% dari nilai limit pada lelang eksekusi), ajukan penawaran, lalu lunasi harga dan bea lelang paling lambat 5 hari kerja. Setelah membayar BPHTB, pemenang menerima kutipan risalah lelang sebagai dasar balik nama. Risiko utamanya: rumah masih dihuni, gugatan debitur, dan kondisi apa adanya.
Rumah lelang bank sering dipasarkan dengan harga di bawah pasar, sehingga menarik bagi pembeli rumah pertama maupun investor. Namun, membeli rumah lelang bank tidak sama dengan membeli rumah dari pemilik biasa. Prosesnya diatur negara, tenggat waktunya ketat, dan sebagian besar risiko ditanggung pembeli.
Artikel ini menjelaskan prosedur resmi berdasarkan Peraturan Menteri Keuangan Nomor 122 Tahun 2023 tentang Petunjuk Pelaksanaan Lelang, rincian biayanya, dan risiko hukum yang perlu Anda pahami sebelum menawar.
Apa Itu Rumah Lelang Bank?
Rumah lelang bank adalah rumah yang dijadikan agunan kredit, misalnya KPR atau kredit usaha, lalu dijual melalui pelelangan umum karena debiturnya gagal bayar. Dasarnya adalah Pasal 6 Undang-Undang Nomor 4 Tahun 1996 tentang Hak Tanggungan. Pasal ini memberi kreditur hak menjual objek hak tanggungan melalui pelelangan umum jika debitur cedera janji, lalu mengambil pelunasan piutang dari hasil penjualan.
Lelang jenis ini disebut lelang eksekusi dan umumnya dilaksanakan oleh Kantor Pelayanan Kekayaan Negara dan Lelang (KPKNL) di bawah Direktorat Jenderal Kekayaan Negara (DJKN) Kementerian Keuangan. Aturan teknisnya kini mengacu pada PMK 122 Tahun 2023, yang menggantikan PMK 213/PMK.06/2020. Selain KPKNL, sebagian lelang juga diselenggarakan oleh balai lelang swasta.
Alur Resmi Beli Rumah Lelang Bank
- Buat akun di lelang.go.id. Siapkan KTP, NPWP, dan rekening bank atas nama sendiri untuk pengembalian uang jaminan. Akun perlu diverifikasi sebelum bisa ikut lelang.
- Cari objek dan baca pengumuman lelang. Perhatikan nilai limit, besar uang jaminan, jadwal, batas penyetoran, cara penawaran, dan keterangan apakah objek masih dihuni.
- Survei lokasi. Lihat kondisi fisik rumah, akses jalan, lingkungan, dan siapa yang menempatinya. Jika perlu, minta petugas bank pemohon lelang menemani.
- Cek dokumen. Minta salinan sertifikat ke bank pemohon lelang, lalu cek ke Kantor Pertanahan atau lewat PPAT. Tanyakan juga tunggakan PBB, listrik, dan air.
- Setor uang jaminan. Pembayaran dilakukan ke virtual account yang diberikan sistem, bukan ke rekening pribadi siapa pun, sebelum batas waktu di pengumuman. Pada lelang eksekusi, PMK 122/2023 membatasi uang jaminan paling tinggi 50% dari nilai limit. Dalam praktiknya, besarnya berkisar 20–50%.
- Ajukan penawaran. Lelang bisa memakai penawaran tertutup (closed bidding) atau terbuka (open bidding). Penawar tertinggi yang mencapai nilai limit ditetapkan sebagai pembeli.
- Lunasi dalam 5 hari kerja. Pemenang wajib melunasi harga lelang dan bea lelang paling lambat 5 hari kerja setelah lelang (Pasal 88 PMK 122/2023). Uang jaminan diperhitungkan sebagai bagian pembayaran. Peserta yang kalah menerima kembali uang jaminannya secara utuh dalam beberapa hari kerja.
- Bayar BPHTB dan ambil dokumen. Kutipan risalah lelang untuk tanah dan bangunan ditandatangani setelah pembeli menyerahkan bukti pembayaran BPHTB. Sertifikat asli diserahkan kepada pembeli paling lambat 1 hari kerja setelah pembeli menunjukkan kuitansi pelunasan dan bukti setor BPHTB.
- Roya dan balik nama. Ajukan pencoretan hak tanggungan (roya) dan balik nama ke Kantor Pertanahan. Kutipan risalah lelang adalah akta otentik yang berfungsi sebagai pengganti akta jual beli, sesuai ketentuan pendaftaran peralihan hak melalui lelang dalam PP 24 Tahun 1997. Anda bisa mengurusnya sendiri atau dibantu notaris/PPAT.
Detail proses balik nama dan roya ada di panduan balik nama sertifikat dan panduan roya sertifikat.
Rincian Biaya Beli Rumah Lelang Bank
Harga menang lelang bukan satu-satunya biaya. Berikut simulasi ilustratif untuk rumah dengan nilai limit Rp600 juta yang dimenangkan seharga Rp650 juta.
| Komponen | Estimasi |
|---|---|
| Harga lelang (termasuk uang jaminan yang sudah disetor) | Rp650 juta |
| Bea lelang pembeli (asumsi 2%) | Rp13 juta |
| BPHTB 5% × (Rp650 juta − NPOPTKP Rp80 juta) | Rp28,5 juta |
| Roya, balik nama, dan jasa PPAT bila memakai jasa | ±Rp2–5 juta |
| Tunggakan PBB, listrik, atau air (jika ada) | Bervariasi |
| Total di luar renovasi dan pengosongan | ±Rp694–697 juta |
Tarif bea lelang pembeli 2% umum tercantum di pengumuman lelang tanah dan bangunan, tetapi pastikan tarifnya di pengumuman objek yang Anda incar. NPOPTKP juga berbeda per daerah. Cara menghitung BPHTB dijelaskan di cara hitung BPHTB.
Siapkan juga dana cadangan untuk renovasi. Rumah lelang sering lama kosong atau kurang terawat, sehingga biaya perbaikan atap, instalasi listrik, dan saluran air bisa cukup besar.
Risiko Hukum Beli Rumah Lelang Bank
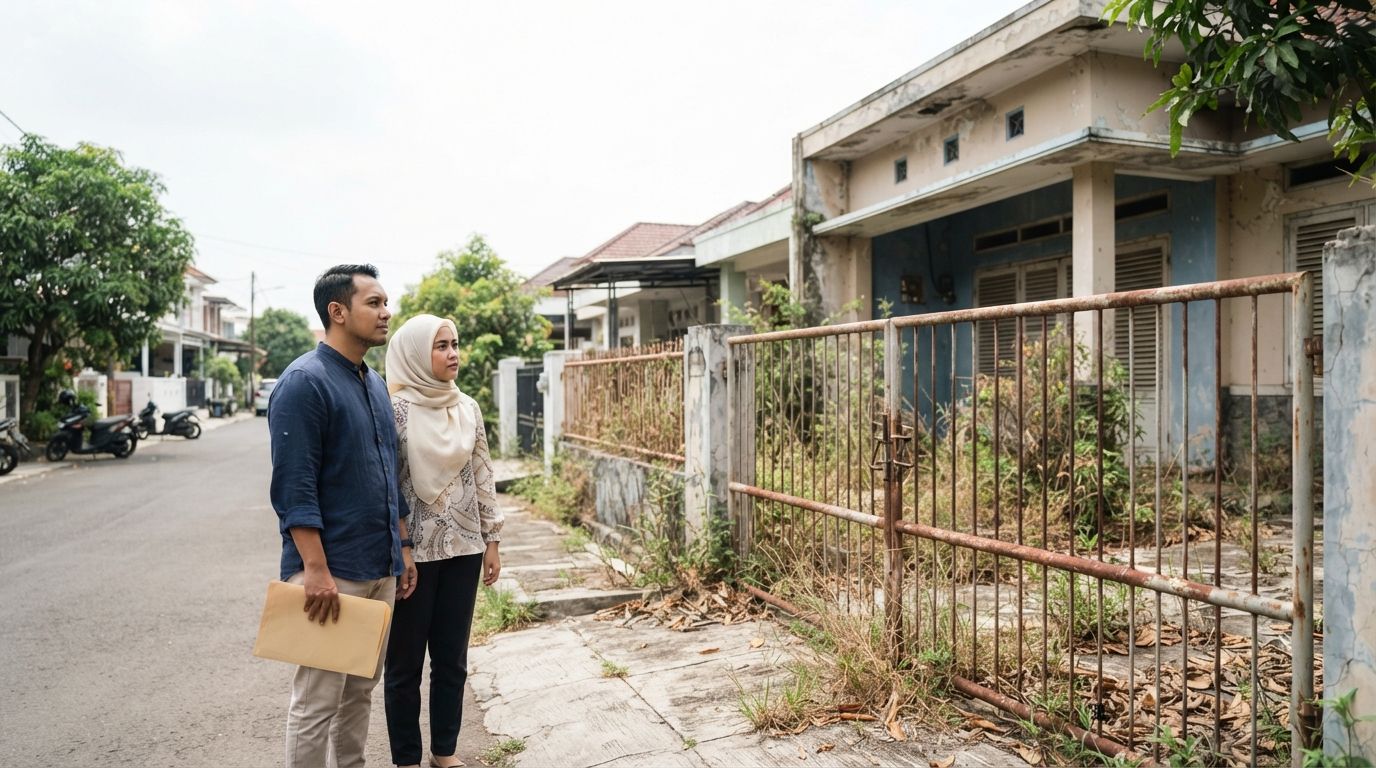
- Rumah masih dihuni debitur atau pihak lain. Jika penghuni menolak keluar, pembeli harus mengajukan permohonan eksekusi pengosongan ke Pengadilan Negeri. Prosesnya bisa memakan waktu berbulan-bulan dan menambah biaya. Karena itu, DJKN menyarankan memilih objek yang sudah kosong.
- Gugatan dari debitur atau pihak ketiga. Debitur bisa menggugat lelang, misalnya karena keberatan atas nilai limit atau prosedur. Lelang yang dilaksanakan sesuai ketentuan pada prinsipnya tidak dapat dibatalkan, tetapi proses gugatan tetap bisa menunda balik nama atau pengosongan.
- Kondisi apa adanya. Objek lelang umumnya dijual dalam kondisi apa adanya, dan peserta dianggap sudah mengetahui kondisi objek. Kerusakan yang ditemukan setelah lelang menjadi tanggungan pembeli.
- Tunggakan dan masalah dokumen. Tunggakan PBB, listrik, air, atau iuran lingkungan bisa ikut menjadi beban saat Anda mengurus rumah. Ketidaksesuaian data sertifikat dengan kondisi fisik juga perlu dicek. Panduan pengecekannya ada di cara cek sengketa tanah.
- Uang jaminan hangus. Jika pemenang tidak melunasi tepat waktu, pengesahannya sebagai pembeli dibatalkan dan uang jaminan disetorkan ke kas negara (Pasal 89 PMK 122/2023).
- Penipuan lelang palsu. Penipu sering mengatasnamakan bank atau KPKNL dan meminta transfer uang muka ke rekening pribadi. Lelang resmi hanya melalui lelang.go.id dengan pembayaran ke virtual account.
Bisakah Beli Rumah Lelang dengan KPR?
Bisa, tetapi tidak sederhana. Uang jaminan tetap harus disetor tunai sebelum lelang, dan pelunasan hanya diberi waktu 5 hari kerja. Artinya, persetujuan kredit harus sudah siap sebelum Anda menawar. Sebagian bank menawarkan fasilitas pembiayaan untuk objek lelang yang mereka ajukan sendiri. Tanyakan skema, plafon, dan waktu pencairannya ke bank pemohon lelang jauh sebelum jadwal lelang.
Checklist Sebelum Menawar
- Pengumuman lelang tayang di lelang.go.id dan detailnya cocok dengan informasi dari bank.
- Status penghuni jelas, idealnya rumah sudah kosong.
- Salinan sertifikat sudah dicek ke Kantor Pertanahan.
- Nilai limit masuk akal dibanding harga pasar sekitar. Harga yang terlalu murah perlu dicurigai.
- Dana pelunasan, bea lelang, BPHTB, dan renovasi sudah tersedia sebelum menawar.
- Anda menerima bahwa kondisi objek dijual apa adanya.
Langkah pemeriksaan umum sebelum membeli properti apa pun ada di panduan due diligence properti. Artikel ini bersifat edukasi. Untuk objek bernilai besar atau berisiko sengketa, konsultasikan dengan notaris/PPAT atau advokat.
Pertanyaan Umum tentang Beli Rumah Lelang Bank
Apakah beli rumah lelang bank aman?
Relatif aman jika dilakukan lewat lelang.go.id, objek sudah kosong, sertifikat sudah dicek ke Kantor Pertanahan, dan dana pelunasan sudah siap. Risikonya meningkat jika rumah masih dihuni atau ada sengketa dengan debitur.
Berapa uang jaminan lelang rumah?
Besarnya ditentukan penjual dan tercantum di pengumuman lelang. Pada lelang eksekusi, PMK 122/2023 membatasi uang jaminan paling tinggi 50% dari nilai limit, dan dalam praktiknya berkisar 20–50%.
Berapa lama batas pelunasan setelah menang lelang?
Paling lambat 5 hari kerja setelah lelang untuk harga lelang dan bea lelang. Jika tidak dilunasi, pengesahan pembeli dibatalkan dan uang jaminan disetorkan ke kas negara.
Apakah rumah lelang bisa dibalik nama tanpa AJB?
Bisa. Kutipan risalah lelang adalah akta otentik yang berfungsi sebagai pengganti akta jual beli, sehingga menjadi dasar balik nama di Kantor Pertanahan setelah BPHTB dibayar.
Bagaimana jika rumah lelang masih dihuni?
Jika penghuni tidak bersedia keluar secara sukarela, pembeli perlu mengajukan permohonan eksekusi pengosongan ke Pengadilan Negeri. Prosesnya memakan waktu dan biaya, sehingga objek yang sudah kosong lebih disarankan.