DP KPR 15% vs 30%, mana yang lebih hemat?
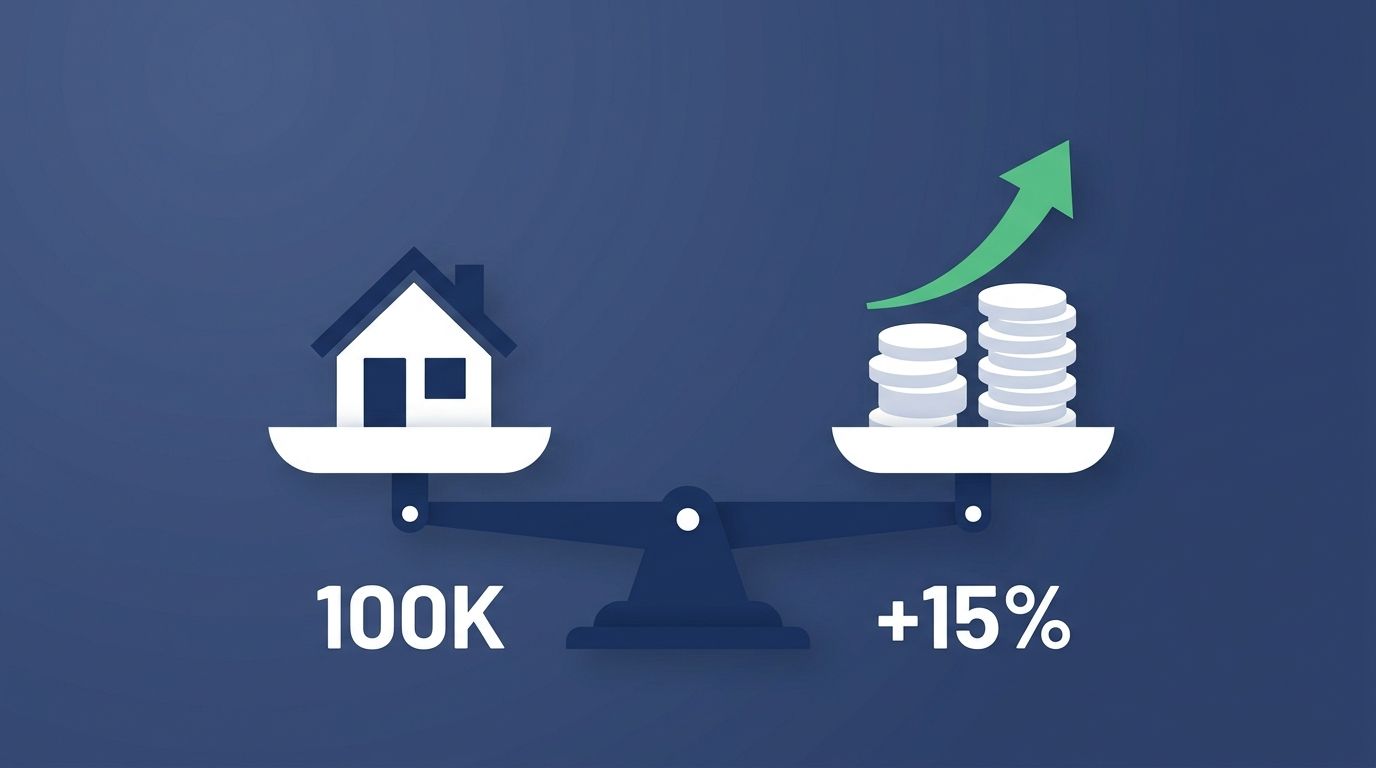
Untuk rumah Rp800 juta, menambah DP dari 15% ke 30% (tambahan Rp120 juta) menghemat sekitar Rp177 juta bunga selama 20 tahun dan cicilan lebih murah Rp1,2 juta per bulan. Tapi kalau Rp120 juta itu didepositokan di bunga 4,75%, hasilnya tumbuh jadi Rp309 juta, hampir setara bunga yang dihemat, plus tetap likuid.
Pertanyaan DP KPR 15% vs 30% biasanya muncul dari orang yang sebenarnya mampu bayar DP lebih besar dari minimum, tapi bingung apakah uang lebih itu sebaiknya masuk ke rumah atau ditahan sebagai dana likuid. Ini beda dari pertanyaan “DP minimal berapa” — kalau Anda mencari itu, baca dulu penjelasan kebijakan LTV BI dan DP 0%.
Artikel ini fokus ke skenario sebaliknya: kalau dana sudah tersedia, DP berapa persen yang paling menghemat secara total, dan kapan uang itu justru lebih baik tidak semuanya masuk ke DP.
Simulasi Cicilan: DP 15% vs 30% vs 40% untuk Rumah Rp800 Juta 2026
Simulasi berikut memakai asumsi ilustratif — harga rumah Rp800 juta, tenor 20 tahun, bunga floating 11% (mengacu data bunga floating aktual BCA, Juli 2026) — bukan penawaran resmi bank mana pun:
| Skenario DP | Uang Muka | Pokok Pinjaman | Cicilan/Bulan | Total Bunga 20 Tahun |
|---|---|---|---|---|
| DP 15% | Rp120.000.000 | Rp680.000.000 | Rp7.018.881 | Rp1.004.531.456 |
| DP 30% | Rp240.000.000 | Rp560.000.000 | Rp5.780.255 | Rp827.261.199 |
| DP 40% | Rp320.000.000 | Rp480.000.000 | Rp4.954.504 | Rp709.081.028 |
Makin besar DP, makin kecil cicilan bulanan dan makin sedikit total bunga yang dibayar sepanjang tenor — pola ini konsisten di semua skema KPR anuitas, bukan cuma di simulasi ini.
Perhitungan di atas memakai skema anuitas, yaitu cicilan bulanan tetap sepanjang tenor tapi komposisi pokok dan bunganya berubah — di tahun-tahun awal, porsi bunga jauh lebih besar dari porsi pokok, baru berbalik menjelang akhir tenor. Semakin besar pokok pinjaman di awal, semakin besar pula porsi bunga yang harus dibayar di tahun-tahun pertama, sehingga DP yang lebih kecil bukan cuma menaikkan cicilan bulanan, tapi juga memperpanjang periode “berat” tersebut.
Berapa Bunga yang Dihemat dengan DP Lebih Besar?
Dari DP 15% ke DP 30%, tambahan uang muka Rp120 juta menghasilkan penghematan bunga sekitar Rp177,3 juta selama 20 tahun, dan cicilan bulanan lebih murah Rp1.238.626. Artinya, “hasil” dari mengunci Rp120 juta ke DP tambahan setara sekitar 22% dari nilai DP itu sendiri dalam bentuk bunga yang tidak perlu dibayar — nilai yang pasti dan bebas risiko pasar.
Opportunity Cost: Bagaimana Kalau Uangnya Didepositokan?
Opportunity cost adalah nilai manfaat yang hilang karena memilih satu opsi dan melepas opsi lain. Kalau Rp120 juta selisih DP itu didepositokan dengan bunga 4,75% (setara BI Deposit Facility, Agustus 2026) selama 20 tahun tanpa ditambah setoran, nilainya tumbuh menjadi sekitar Rp309,7 juta — gain sekitar Rp189,7 juta.
Angka ini sedikit lebih besar dari Rp177,3 juta bunga yang dihemat lewat DP lebih besar, tapi keduanya tidak sepenuhnya apple-to-apple: melunasi utang lebih cepat memberi kepastian (bunga yang tidak jadi dibayar adalah nilai pasti), sementara deposito atau instrumen investasi lain punya risiko dan syarat likuiditas sendiri-sendiri. Instrumen dengan potensi imbal hasil lebih tinggi dari deposito tentu bisa memperbesar selisih ini, tapi returnnya tidak dijamin — bukan sesuatu yang bisa dipastikan sejak awal.
Kapan DP Besar Lebih Masuk Akal, Kapan Sebaiknya Minimal?
DP lebih besar (30% ke atas) lebih masuk akal ketika:
- Anda ingin cicilan bulanan serendah mungkin untuk memperbesar ruang rasio cicilan terhadap gaji agar pengajuan KPR lebih mudah disetujui.
- Anda tidak punya rencana investasi konkret untuk dana lebih itu, atau profil risiko Anda rendah dan tidak nyaman menyimpan dana besar di instrumen yang nilainya berfluktuasi.
- Sisa dana darurat (idealnya 6–12 kali pengeluaran bulanan) sudah aman terpisah dari DP tambahan ini.
Sebaliknya, DP minimal lebih masuk akal ketika Anda punya rencana pemakaian dana yang lebih produktif — melunasi utang berbunga lebih tinggi, modal usaha, atau kebutuhan mendesak lain — atau khawatir arus kas darurat bakal terganggu kalau dana besar terkunci di rumah, yang tidak semudah deposito untuk dicairkan kembali.
Pertimbangan lain yang sering terlewat: sebagian program KPR subsidi dan promo developer justru mensyaratkan DP minimal tertentu (bukan maksimal), sehingga menambah DP di luar syarat itu murni pilihan finansial pribadi, bukan keharusan administratif. Cek dulu syarat program yang diikuti sebelum menetapkan angka DP final.
Cara Memilih Persentase DP yang Tepat untuk Kondisi Anda
Sebagai langkah praktis: hitung dulu cicilan di beberapa skenario DP dengan simulator bank atau simulasi cicilan fixed vs floating, bandingkan dengan penghematan bunga versus potensi hasil kalau dana itu ditempatkan di instrumen lain, lalu sesuaikan dengan toleransi risiko dan kebutuhan likuiditas pribadi. Keputusan ini bersifat personal dan sebaiknya didiskusikan dengan perencana keuangan bersertifikat sebelum memutuskan angka DP final — artikel ini memberi kerangka berpikir, bukan rekomendasi investasi atau keuangan yang mengikat.
Pertanyaan Umum tentang DP KPR 15% vs 30%
DP KPR 15% atau 30% lebih hemat mana untuk rumah Rp800 juta?
DP 30% lebih hemat dari sisi bunga: cicilan lebih murah Rp1.238.626 per bulan dan total bunga yang dibayar sepanjang 20 tahun lebih rendah sekitar Rp177,3 juta dibanding DP 15%, dengan asumsi bunga floating 11% dan tenor yang sama.
Apakah lebih baik nambah DP KPR atau uangnya diinvestasikan?
Tergantung profil risiko. Menambah DP memberi kepastian: bunga yang tidak jadi dibayar adalah nilai pasti tanpa risiko pasar. Investasi seperti deposito 4,75% berpotensi memberi hasil yang sebanding atau lebih besar dalam jangka panjang, tapi tetap bergantung pada instrumen dan tidak dijamin — keputusan ini sebaiknya disesuaikan dengan kebutuhan likuiditas dan didiskusikan dengan perencana keuangan.
Berapa DP minimal KPR di 2026?
DP minimal tergantung kebijakan Loan to Value (LTV) Bank Indonesia yang masih berlaku hingga akhir 2026 dan kebijakan masing-masing bank; sejumlah bank bahkan menawarkan skema DP 0% untuk segmen tertentu.
Apakah DP besar mempermudah pengajuan KPR disetujui?
Secara umum ya. DP yang lebih besar memperkecil rasio pinjaman terhadap nilai rumah (LTV) dan cicilan bulanan, yang membuat rasio cicilan terhadap gaji (biasanya dibatasi sekitar 30–40% dari penghasilan) lebih mudah terpenuhi di mata bank, sehingga pengajuan KPR punya peluang disetujui lebih besar.
Apa itu opportunity cost dalam konteks DP KPR?
Opportunity cost adalah nilai manfaat yang hilang karena memilih satu opsi keuangan dan melepas opsi lain — dalam konteks DP KPR, ini berarti potensi hasil yang bisa didapat kalau selisih dana DP tambahan ditempatkan di instrumen lain seperti deposito, dibandingkan dengan bunga KPR yang dihemat kalau dana itu dipakai untuk memperbesar DP.