Kenapa bunga floating KPR 2026 jauh lebih tinggi dari SBDK?
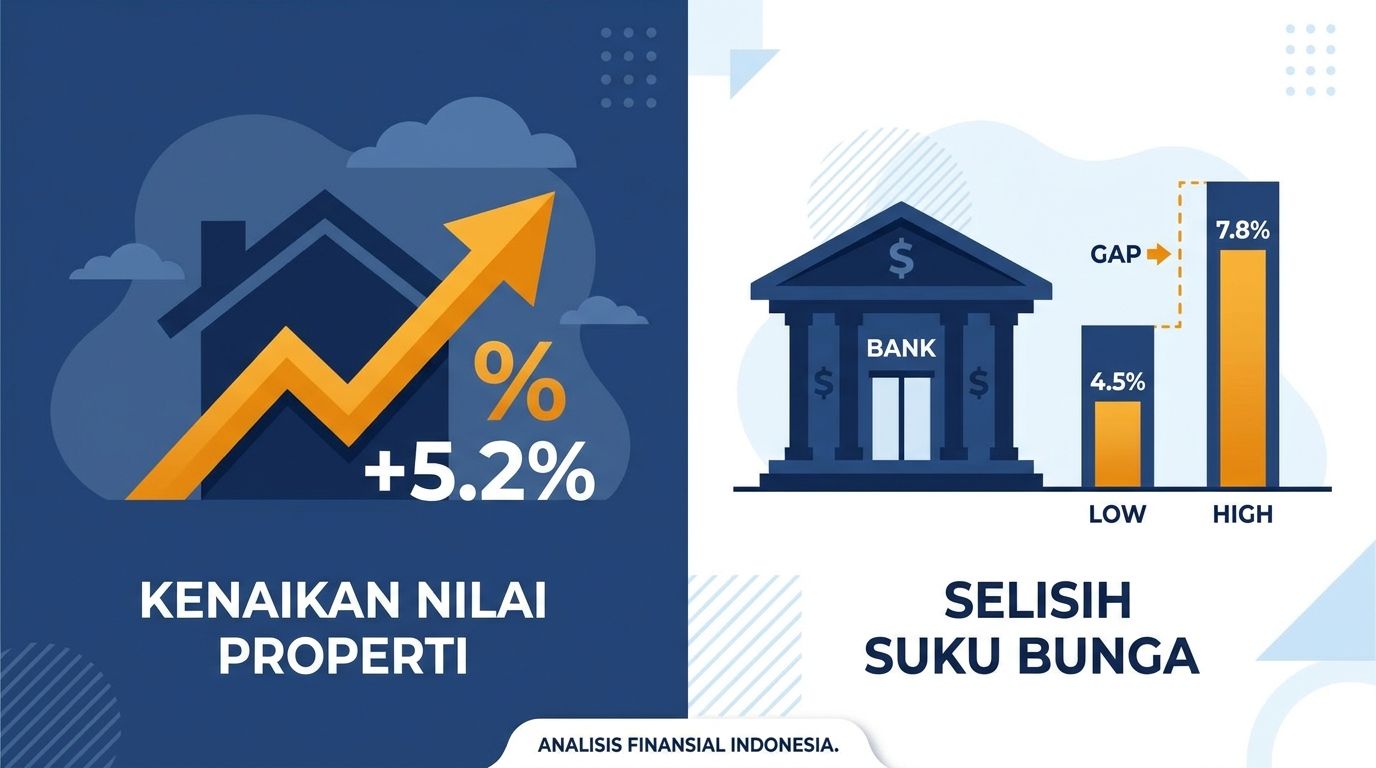
Bunga floating KPR 2026 bisa 2 sampai 5 poin persentase lebih tinggi dari SBDK yang dipublikasikan bank. Bank Indonesia menahan BI Rate di 5,75% sejak Agustus 2026, tapi likuiditas perbankan yang ketat membuat bank menambah margin risiko dan biaya dana di atas SBDK, sehingga cicilan floating riil jauh lebih mahal dari angka SBDK di situs resmi bank.
Apa Itu SBDK dan Kenapa Bukan Bunga KPR Final?
SBDK (Suku Bunga Dasar Kredit) adalah dasar perhitungan suku bunga kredit sebelum ditambah premi risiko individual debitur — bukan bunga final yang dibayar setiap nasabah KPR. OJK mewajibkan bank mempublikasikan SBDK per segmen kredit (termasuk KPR/KPA) agar nasabah punya titik pembanding, tapi bank tetap berhak menambahkan margin risiko di atasnya sesuai profil masing-masing debitur.
Karena itu, dua orang yang mengajukan KPR di bank yang sama pada bulan yang sama bisa mendapat bunga floating berbeda, tergantung skor kredit, rasio DP, dan riwayat cicilan yang tercatat di BI Checking/SLIK OJK.
Berapa BI Rate dan Suku Bunga KPR Terbaru Agustus 2026?
Rapat Dewan Gubernur (RDG) Bank Indonesia pada 18–19 Agustus 2026 memutuskan menahan BI Rate di 5,75%, dengan Deposit Facility 4,75% dan Lending Facility 6,50% (Bank Indonesia, Agustus 2026). Keputusan ini diambil untuk menjaga stabilitas nilai tukar rupiah di tengah gejolak global — bukan sinyal bunga KPR akan langsung turun.
Perbandingan Bunga Floating vs SBDK KPR per Bank 2026
Data suku bunga floating KPR dan SBDK per Agustus 2026 dari beberapa bank besar menunjukkan selisih yang jauh berbeda-beda antar bank:
| Bank | SBDK KPR | Bunga Floating Aktual | Selisih | Periode |
|---|---|---|---|---|
| BCA | 9,14% | 11,00% | 1,86 poin | Juli 2026 |
| CIMB Niaga | 8,70% | 13,50% | 4,80 poin | 31 Jul–30 Agu 2026 |
| Danamon | 8,50% | 12,50% | 4,00 poin | Agustus 2026 |
| Mandiri | 11,75% | 13,00% | 1,25 poin | 30 Jun–30 Jul 2026 |
| BTN | 7,95% | tidak dipublikasikan spesifik | — | Agustus 2026 |
| BNI | 8,50% | tidak dipublikasikan spesifik | — | mulai 15 Jul 2026 |
| BRI | 9,00% | tidak dipublikasikan spesifik | — | Juli 2026 |
Menurut data yang dihimpun Kontan dan Warta Finansial (Agustus 2026), selisih terbesar terjadi di CIMB Niaga (4,80 poin) dan Danamon (4,00 poin), sementara BCA dan Mandiri punya jarak yang relatif lebih sempit.
Kenapa Selisihnya Bisa Sampai 4–5 Poin?
Direktur BTN menyebut kondisi likuiditas perbankan “juga jadi ketat” sepanjang paruh kedua 2026 (Kontan, Agustus 2026) — bank butuh dana pihak ketiga lebih mahal, lalu menutup selisihnya lewat margin bunga kredit. Bank Indonesia mencatat rata-rata suku bunga kredit perbankan mencapai 8,81% pada Juni 2026, jauh di atas BI Rate 5,75%. Semakin ketat likuiditas sebuah bank, semakin lebar jarak antara SBDK yang dipublikasikan dengan bunga floating yang benar-benar dibebankan ke nasabah.
Cara Nego Bunga Floating KPR Supaya Tidak Kemahalan
Bunga floating bukan angka mati — berikut langkah yang bisa dicoba sebelum tanda tangan akad atau saat masa fixed rate berakhir:
- Bandingkan SBDK, bukan cuma promo fixed tahun pertama. Tabel di atas jadi acuan awal negosiasi dengan pihak bank.
- Jaga skor kredit tetap bersih. Riwayat SLIK yang lancar memperbesar peluang mendapat margin risiko lebih rendah dari standar bank.
- Naikkan porsi DP. Rasio pinjaman terhadap nilai rumah (LTV) yang lebih rendah biasanya memberi posisi tawar lebih kuat ke petugas kredit.
- Manfaatkan status nasabah prioritas atau payroll. Bank kerap punya kelonggaran margin khusus nasabah dengan rekening gaji/aset di bank yang sama.
- Bandingkan penawaran take over KPR dari bank lain sebagai daya tawar ke bank existing.
Kapan Waktu Tepat Refinancing atau Take Over KPR?
Kalau selisih bunga floating KPR Anda saat ini dengan penawaran bank lain sudah di atas 1–2 poin persentase dan sisa tenor masih panjang, refinancing atau take over KPR biasanya mulai menguntungkan setelah dikurangi biaya provisi, appraisal, dan notaris. Gunakan juga simulasi cicilan fixed vs floating untuk membandingkan skenario sebelum memutuskan pindah bank.
Pertanyaan Umum tentang Bunga Floating KPR 2026
Apa itu SBDK KPR dan bedanya dengan bunga floating?
SBDK (Suku Bunga Dasar Kredit) adalah dasar perhitungan bunga kredit sebelum ditambah premi risiko debitur, wajib dipublikasikan bank sesuai aturan OJK. Bunga floating adalah bunga aktual yang benar-benar dibayar nasabah, yaitu SBDK ditambah margin risiko individual — sehingga selalu lebih tinggi dari angka SBDK yang tertera di situs bank.
Kenapa bunga floating KPR di CIMB Niaga dan Danamon jauh lebih tinggi dari SBDK-nya di 2026?
Per Agustus 2026, CIMB Niaga mencatat bunga floating 13,50% berbanding SBDK 8,70% (selisih 4,80 poin), dan Danamon 12,50% berbanding SBDK 8,50% (selisih 4,00 poin). Selisih besar ini terjadi karena kondisi likuiditas perbankan yang ketat sepanjang paruh kedua 2026, sehingga bank menambah margin risiko dan biaya dana lebih tinggi di atas SBDK.
Bagaimana cara nego bunga KPR floating ke bank?
Cara paling efektif: jaga skor kredit tetap bersih di SLIK OJK, naikkan porsi DP untuk memperkecil rasio LTV, manfaatkan status nasabah prioritas atau payroll di bank yang sama, dan gunakan penawaran take over KPR dari bank lain sebagai daya tawar saat negosiasi ulang bunga.
Apakah BI Rate turun akan otomatis menurunkan bunga floating KPR saya?
Tidak otomatis. BI Rate tertahan di 5,75% pada Agustus 2026, tapi rata-rata suku bunga kredit perbankan tetap tinggi di 8,81% (data Juni 2026) karena dipengaruhi juga oleh likuiditas bank, bukan hanya BI Rate. Penurunan BI Rate butuh waktu untuk ditransmisikan ke bunga floating KPR, dan besarannya tergantung kebijakan margin masing-masing bank.
Kapan waktu yang tepat take over atau refinancing KPR karena bunga floating tinggi?
Take over atau refinancing KPR mulai layak dipertimbangkan saat selisih bunga floating saat ini dengan penawaran bank lain sudah mencapai 1–2 poin persentase atau lebih, dengan sisa tenor kredit yang masih panjang, setelah memperhitungkan biaya provisi, appraisal, dan notaris di bank baru.