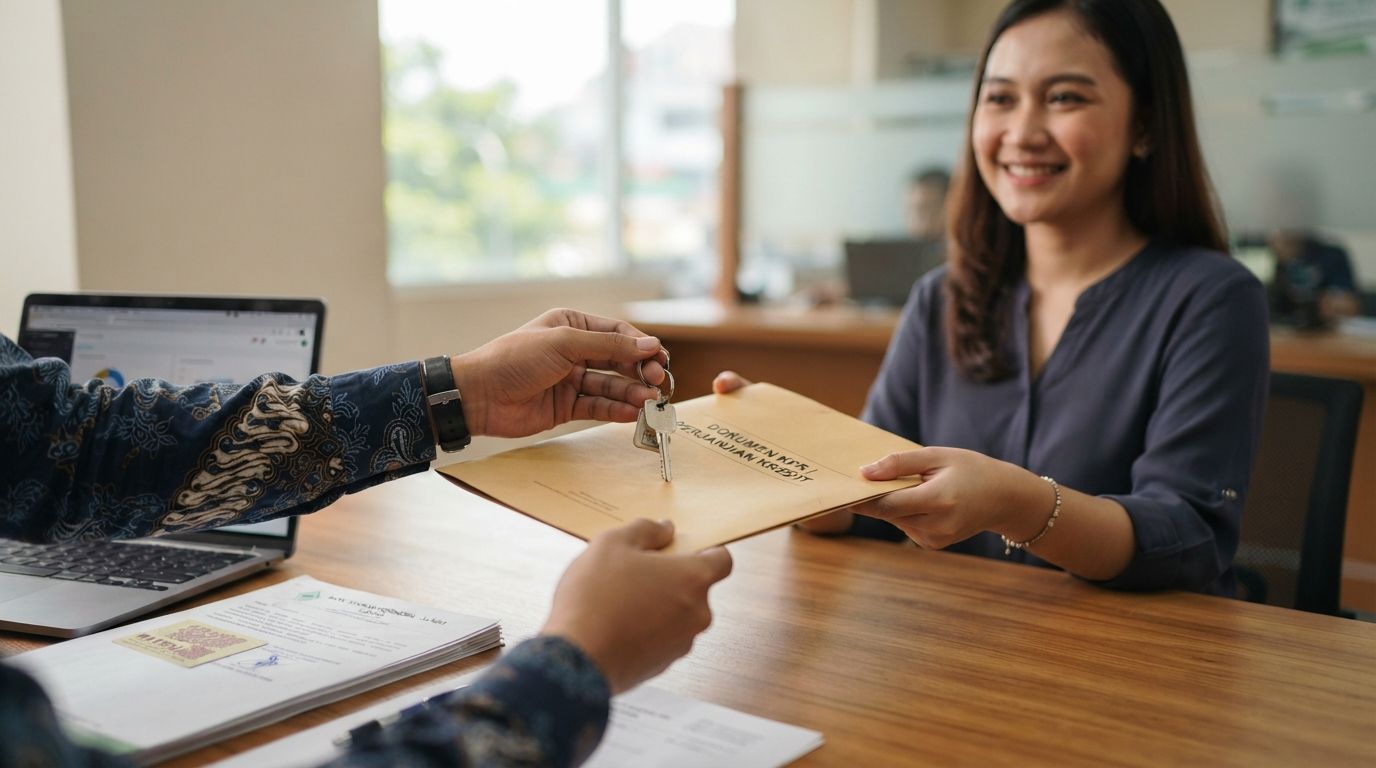
Take over KPR adalah pemindahan kredit rumah, baik ke bank lain maupun ke debitur baru. Prosesnya wajib melalui bank dan akta notaris. Biayanya mencakup administrasi Rp500 ribu – Rp1,5 juta, provisi 0,5–1 persen dari plafon, dan appraisal Rp500 ribu – Rp1,5 juta. Over kredit bawah tangan berisiko sangat tinggi.
Dipublikasikan 18 Agustus 2026 · Terakhir diperbarui 18 Agustus 2026
Dua orang bisa menyebut “take over KPR” untuk dua hal yang sama sekali berbeda — dan salah satunya bisa membuat Anda membayar rumah bertahun-tahun tanpa pernah menjadi pemiliknya. Artikel ini memisahkan keduanya, merinci biayanya, dan menjelaskan mengapa jalur bawah tangan yang terlihat lebih murah justru paling mahal.
Apa Itu Take Over KPR dan Dua Jenisnya
Take over KPR adalah proses pemindahan fasilitas Kredit Pemilikan Rumah dari satu pihak ke pihak lain. Ada dua jenis yang sering tertukar, dan konsekuensinya berbeda jauh.
1. Take over antarbank — pindah bank, pemilik tetap
Debitur memindahkan KPR dari bank lama ke bank baru yang menawarkan bunga lebih rendah atau syarat lebih menguntungkan. Bank baru melunasi sisa pokok di bank lama, lalu menerbitkan fasilitas kredit baru dengan skema yang disepakati.
Ini sepenuhnya inisiatif debitur dan tidak mengubah kepemilikan properti. Motifnya finansial, biasanya ketika bunga tetap di bank lama sudah berakhir dan berganti ke bunga mengambang yang lebih tinggi. Konsep ini bersaudara dekat dengan refinancing KPR.
2. Take over jual beli — alih debitur, pemilik berganti
Rumah yang masih dalam masa KPR dijual, dan pembeli meneruskan sisa cicilannya. Di sini terjadi perpindahan kepemilikan sekaligus perpindahan kewajiban utang, sehingga bank harus menilai ulang calon debitur baru persis seperti pengajuan KPR biasa.
Syarat dan Dokumen Take Over KPR
Dokumen yang umumnya diminta bank:
- KTP dan NPWP
- Akta nikah, bila sudah menikah
- Slip gaji atau bukti penghasilan
- Sertifikat rumah
- IMB atau PBG
- SPPT PBB
- Bukti pembayaran angsuran KPR terakhir
Satu syarat yang sering luput: take over umumnya baru dapat diajukan setelah KPR berjalan lebih dari satu tahun. Bank ingin melihat rekam jejak pembayaran sebelum mempertimbangkan pemindahan.
Untuk take over jual beli, calon debitur baru juga dinilai dari riwayat kreditnya. Cek dulu catatan Anda lewat panduan cara cek BI checking di iDebku SLIK OJK — gratis dan selesai satu hari kerja, jauh lebih baik daripada mengetahuinya setelah pengajuan ditolak.
Rincian Biaya Take Over KPR 2026
| Komponen | Kisaran | Keterangan |
|---|---|---|
| Biaya administrasi bank | Rp500.000 – Rp1.500.000 | Tergantung bank dan promo yang berlaku |
| Biaya provisi | 0,5% – 1% dari plafon | Dihitung dari nilai kredit yang disetujui |
| Biaya appraisal | Rp500.000 – Rp1.500.000 | Penilaian ulang properti, tergantung lokasi dan nilai |
| Notaris dan PPAT | Bervariasi | Akta, pengikatan jaminan, dan balik nama bila ada peralihan |
| Asuransi | Bervariasi | Jiwa dan kebakaran, dihitung ulang oleh bank baru |
| Penalti pelunasan dipercepat | Tanyakan ke bank lama | Sebagian bank mengenakan denda karena KPR dilunasi sebelum tenor berakhir |
Komponen terakhir yang paling sering terlupakan. Melunasi KPR lebih cepat dari jadwal bisa dikenai penalti oleh bank lama, dan besarannya berbeda antar bank serta antar produk. Tanyakan angka pastinya sebelum menghitung penghematan — bukan sesudah. Rincian biaya KPR lain yang kerap tak terlihat ada di panduan biaya tersembunyi KPR, sementara komponen notarisnya dibahas di biaya notaris jual beli rumah.
Prosedur Take Over KPR ke Bank Lain
1. Hitung dulu kelayakannya. Bandingkan total penghematan bunga dengan total biaya transisi. Bila penghematan lebih kecil dari biaya, take over tidak masuk akal.
2. Minta rincian sisa pokok dan penalti dari bank lama secara tertulis.
3. Ajukan ke bank tujuan beserta dokumen yang disyaratkan.
4. Bank baru melakukan verifikasi dan appraisal ulang. Tahap ini menentukan nilai kredit yang disetujui sekaligus besaran cicilan baru Anda.
5. Penandatanganan akta di notaris, mencakup pengikatan jaminan dan — untuk take over jual beli — peralihan hak.
6. Pencairan kredit baru yang langsung dipakai melunasi sisa KPR di bank lama, dilanjutkan penyerahan sertifikat antar bank.
Bahaya Over Kredit Bawah Tangan: 6 Risiko Nyata
Over kredit bawah tangan adalah peralihan cicilan rumah yang dilakukan langsung antara penjual dan pembeli tanpa sepengetahuan bank dan tanpa akta notaris. Daya tariknya jelas: cepat, murah, tanpa penilaian ulang. Konsekuensinya berikut ini:
1. Kepemilikan tidak berpindah secara hukum. Tanpa notaris atau PPAT, peralihan tidak tercatat. Anda sudah membayar dan menempati rumah, tetapi bukan pemilik sah di mata hukum.
2. Sertifikat tidak bisa dibalik nama. Saat kredit lunas, bank hanya menyerahkan sertifikat kepada debitur yang namanya tercatat di sistem mereka. Bila nama Anda tidak ada di sana, Anda tidak dapat mengklaim sertifikat itu — sekalipun seluruh cicilan Anda yang membayar.
3. Penjual bisa menghilang. Proses pengambilan sertifikat dan balik nama tetap memerlukan kehadiran debitur asli. Bila yang bersangkutan tidak dapat dihubungi bertahun-tahun kemudian, prosesnya buntu.
4. Rumah yang sama bisa dioperkreditkan ke beberapa pembeli. Karena tidak ada pencatatan resmi, tidak ada mekanisme yang mencegahnya.
5. Rumah tetap bisa disita bank. Rumah masih berstatus jaminan atas nama debitur lama. Bila debitur lama lalai pada kewajiban lain, bank dapat mengeksekusi rumah tersebut meski cicilannya Anda yang bayar.
6. Debitur lama tetap menanggung risiko. Sisi ini penting bagi penjual: bila pembeli menunggak, nama Andalah yang tercatat di bank dan Anda yang akan dihubungi — sekaligus catatan SLIK Anda yang rusak.
Cara aman satu-satunya adalah melalui proses resmi di bank dan dituangkan dalam akta notaris. Selisih biaya yang Anda hemat dengan jalur bawah tangan tidak sebanding dengan nilai rumah yang dipertaruhkan.
Kapan Take Over KPR Layak Dilakukan?
Aturannya satu kalimat: total penghematan bunga harus lebih besar dari total biaya transisi. Cara menghitungnya:
1. Hitung total cicilan yang tersisa di bank lama sampai tenor berakhir.
2. Hitung total cicilan bila pindah ke bank baru, untuk sisa tenor yang sama.
3. Kurangkan keduanya, lalu kurangi lagi dengan seluruh biaya di tabel sebelumnya termasuk penalti.
4. Bila hasilnya negatif atau tipis, take over tidak layak.
Titik paling menguntungkan biasanya muncul saat periode bunga tetap di bank lama baru saja berakhir dan cicilan melonjak. Perbedaan struktur bunga ini dibahas lengkap di panduan simulasi KPR fixed dan floating.
Satu peringatan tambahan: appraisal ulang bisa menghasilkan nilai lebih rendah dari perkiraan Anda, terutama bila lokasi rumah punya riwayat banjir. Bila itu terjadi, plafon yang disetujui mengecil dan selisihnya harus Anda tutup sendiri — mekanisme yang sama seperti pada penyebab KPR ditolak.
Pertanyaan Umum tentang Take Over KPR
Apa itu take over KPR?
Take over KPR adalah proses pemindahan fasilitas Kredit Pemilikan Rumah dari satu pihak ke pihak lain. Ada dua jenis. Take over antarbank berarti debitur memindahkan KPR ke bank lain yang menawarkan bunga lebih rendah, tanpa perubahan kepemilikan properti. Take over jual beli berarti rumah yang masih dalam masa KPR dijual dan pembeli meneruskan sisa cicilannya, sehingga terjadi perpindahan kepemilikan sekaligus kewajiban utang.
Berapa biaya take over KPR 2026?
Komponen utamanya adalah biaya administrasi bank Rp500.000 – Rp1.500.000 tergantung bank dan promo, biaya provisi 0,5 sampai 1 persen dari nilai kredit yang disetujui, serta biaya appraisal Rp500.000 – Rp1.500.000 tergantung lokasi dan nilai properti. Di luar itu ada biaya notaris dan PPAT, asuransi jiwa dan kebakaran, serta kemungkinan penalti pelunasan dipercepat dari bank lama yang besarannya perlu ditanyakan langsung.
Apa syarat take over KPR?
Dokumen yang umumnya diminta meliputi KTP, NPWP, akta nikah bila sudah menikah, slip gaji atau bukti penghasilan, sertifikat rumah, IMB atau PBG, SPPT PBB, dan bukti pembayaran angsuran KPR terakhir. Satu syarat yang sering luput: take over umumnya baru dapat diajukan setelah KPR berjalan lebih dari satu tahun, karena bank ingin melihat rekam jejak pembayaran lebih dulu.
Apakah over kredit rumah tanpa sepengetahuan bank aman?
Tidak. Tanpa notaris atau PPAT, peralihan tidak tercatat secara hukum sehingga pembeli bukan pemilik sah meski sudah membayar dan menempati rumah. Saat kredit lunas, bank hanya menyerahkan sertifikat kepada debitur yang namanya tercatat di sistem mereka. Rumah juga tetap bisa disita bila debitur lama lalai, dan penjual tetap menanggung risiko karena namanya yang tercatat bila pembeli menunggak. Satu-satunya jalur aman adalah melalui bank dan akta notaris.
Kapan sebaiknya pindah KPR ke bank lain?
Ketika total penghematan bunga lebih besar dari total biaya transisi. Hitung sisa total cicilan di bank lama, bandingkan dengan total cicilan di bank baru untuk sisa tenor yang sama, lalu kurangi dengan biaya administrasi, provisi, appraisal, notaris, asuransi, dan penalti pelunasan dipercepat. Bila hasilnya negatif atau tipis, take over tidak layak. Momen paling menguntungkan biasanya saat periode bunga tetap di bank lama baru berakhir dan cicilan melonjak.
Apakah take over KPR bisa ditolak bank?
Bisa. Bank baru menilai calon debitur persis seperti pengajuan KPR biasa, mencakup riwayat kredit di SLIK OJK, rasio cicilan terhadap penghasilan, dan hasil appraisal ulang properti. Bila appraisal menghasilkan nilai lebih rendah dari perkiraan, plafon yang disetujui mengecil dan selisihnya harus ditutup sendiri oleh pemohon. Karena itu pengecekan SLIK sebaiknya dilakukan sebelum mengajukan, bukan sesudah.